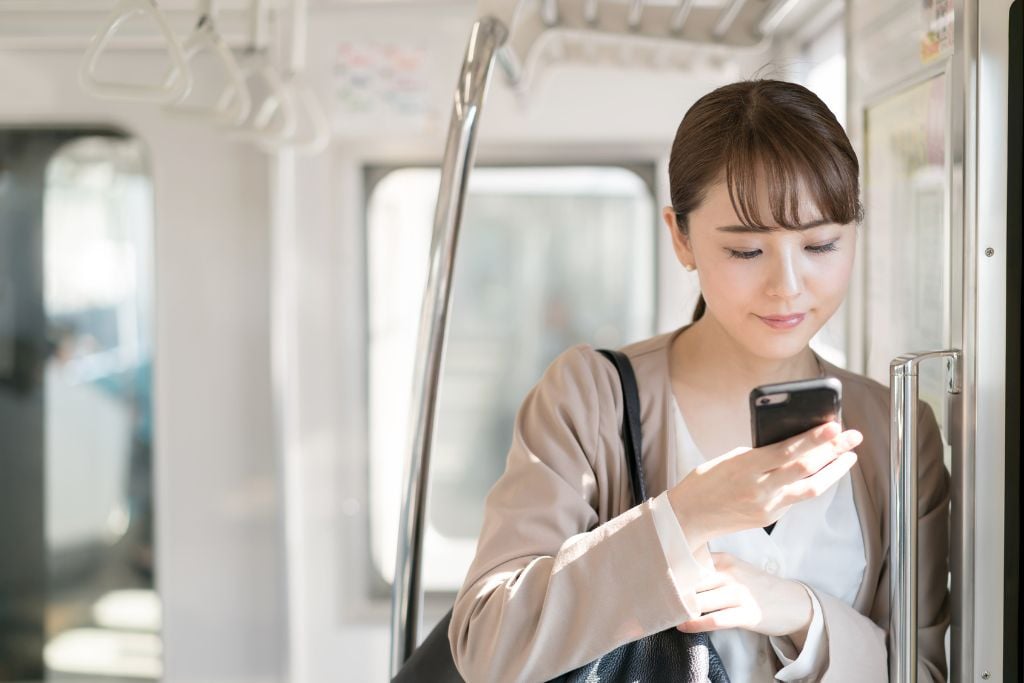
Caption:Utang tidak selalu berdampak buruk jika digunakan secara tepat. Kenali perbedaan utang sehat, utang konsumtif, hingga tips mengajukan pinjaman sesuai kemampuan finansial.
JAKARTA, Fixsnews.co.id – Utang kerap dipandang sebagai hal yang berdampak negatif terhadap kondisi keuangan. Namun, dalam praktiknya, utang dapat menjadi bagian dari perencanaan finansial yang sehat apabila digunakan untuk tujuan yang jelas, sesuai kemampuan membayar, serta tidak mengganggu kebutuhan sehari-hari.
Sebaliknya, pinjaman yang digunakan tanpa perencanaan matang berpotensi menimbulkan beban keuangan di kemudian hari. Karena itu, memahami jenis dan tujuan utang menjadi langkah penting sebelum mengajukan pinjaman.
Utang sehat merupakan pinjaman yang dimanfaatkan untuk kebutuhan produktif atau kebutuhan penting yang telah direncanakan dengan baik. Selain itu, besaran cicilan masih berada dalam batas kemampuan finansial sehingga tidak mengganggu kebutuhan pokok maupun tabungan.
Beberapa contoh penggunaan utang sehat antara lain sebagai modal usaha, biaya pendidikan, renovasi rumah yang diperlukan, hingga kebutuhan mendesak yang telah memiliki rencana pembayaran.
Sebelum mengajukan pinjaman, masyarakat disarankan memahami tujuan penggunaan dana, besaran cicilan, tenor, bunga, biaya, risiko, serta syarat dan ketentuan produk yang dipilih.
Utang Konsumtif Perlu Dipertimbangkan
Berbeda dengan utang sehat, utang konsumtif digunakan untuk memenuhi kebutuhan atau keinginan yang nilainya cenderung menurun dan tidak menghasilkan tambahan pendapatan.
Contohnya seperti membeli gawai terbaru karena mengikuti tren, membiayai liburan dengan pinjaman, atau berbelanja barang yang belum menjadi kebutuhan utama.
Meski demikian, utang konsumtif tidak selalu berdampak negatif selama penggunaannya dilakukan secara bijak dan sesuai kemampuan membayar.
Mengenal Utang Jangka Pendek dan Jangka Panjang
Utang jangka pendek umumnya memiliki masa pelunasan kurang dari satu tahun, tergantung ketentuan produk. Pinjaman jenis ini sering dimanfaatkan untuk kebutuhan mendesak, seperti biaya kesehatan, perbaikan kendaraan, kebutuhan operasional usaha, maupun kebutuhan lainnya yang bersifat sementara.
Sementara itu, utang jangka panjang memiliki tenor lebih dari satu tahun dan biasanya digunakan untuk pembelian rumah, pengembangan usaha, investasi aset produktif, atau renovasi rumah dalam skala besar.
Tenor yang lebih panjang dapat membuat cicilan bulanan menjadi lebih ringan, meski total biaya pinjaman bergantung pada besaran bunga, tenor, dan ketentuan masing-masing produk.
Ciri-Ciri Utang yang Sehat
Secara umum, utang dapat dikategorikan sehat apabila memiliki tujuan yang jelas, cicilan sesuai kemampuan finansial, seluruh biaya dipahami sejak awal, memiliki rencana pelunasan yang matang, serta diajukan melalui lembaga keuangan yang berizin dan diawasi oleh otoritas terkait.
Dengan memahami aspek tersebut, risiko keterlambatan pembayaran maupun masalah keuangan di masa depan dapat diminimalkan.
Pinjaman Digital dari Bank
Seiring perkembangan layanan keuangan digital, masyarakat kini dapat mengajukan pinjaman secara daring melalui bank.
Sebelum mengajukan pinjaman, calon nasabah disarankan membaca Ringkasan Informasi Produk dan Layanan (RIPLAY), memahami bunga, biaya, tenor, risiko, serta memastikan jumlah pinjaman sesuai dengan kemampuan pembayaran.
Salah satu layanan yang tersedia adalah Neo Pinjam dari PT Bank Neo Commerce Tbk, yang menyediakan fasilitas pinjaman dengan limit hingga Rp100 juta dan tenor hingga 24 bulan. Seluruh proses pengajuan dilakukan secara digital melalui aplikasi neobank dan tetap mengikuti proses analisis serta persetujuan dari pihak bank.
Masyarakat tetap diimbau memahami seluruh fitur produk, manfaat, biaya, risiko, serta syarat dan ketentuan sebelum memutuskan mengajukan pinjaman.(Ben)